
Auf einen Blick
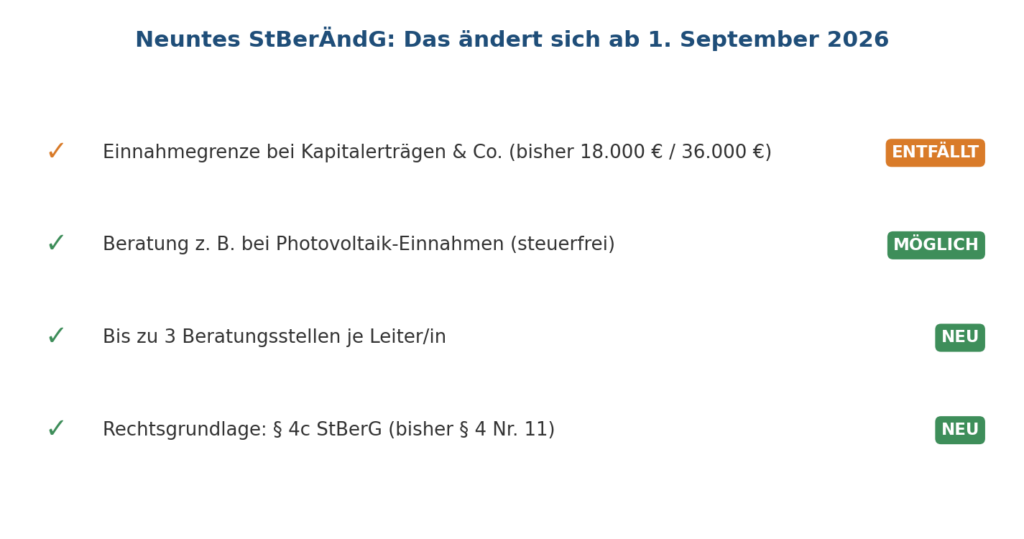
Seit dem 1. September 2026 gilt das Neunte Steuerberatungsänderungsgesetz. Die bisherigen Einnahmegrenzen von 18.000 Euro (36.000 Euro bei Zusammenveranlagung) für Einnahmen etwa aus Kapitalvermögen sind entfallen. Die Beratungsbefugnis der Lohnsteuerhilfevereine steht jetzt im neuen § 4c StBerG. Beratungsstellenleiter dürfen bis zu drei Beratungsstellen führen. Unverändert bleibt: Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit schließen die Beratung weiterhin aus.
Seit dem 1. September 2026 gilt das Neunte Steuerberatungsänderungsgesetz. Für Mitglieder von Lohnsteuerhilfevereinen ist das eine richtig gute Nachricht: Wir dürfen Sie in deutlich mehr Fällen beraten als bisher.
Die wichtigste Änderung: Einnahmegrenzen entfallen
Bisher galt: Hatten Mitglieder zum Beispiel Kapitalerträge oder bestimmte andere Einnahmen über 18.000 Euro (bzw. 36.000 Euro bei Zusammenveranlagung), durften Lohnsteuerhilfevereine nicht mehr helfen, selbst wenn diese Einnahmen längst abgeltend besteuert waren. Diese starre Grenze ist zum 1. September 2026 gestrichen worden.
Konkret heißt das: Auch wer gut gespart oder geerbt hat und höhere Zins- und Dividendenerträge erzielt, kann jetzt Mitglied bleiben oder werden und sich weiterhin von uns betreuen lassen.
Neue Rechtsgrundlage, mehr Klarheit
Die Beratungsbefugnis der Lohnsteuerhilfevereine steht nun übersichtlich in einem eigenen Paragrafen, dem neuen § 4c des Steuerberatungsgesetzes. Damit ist unter anderem klargestellt, dass wir Mitglieder auch bei steuerfreien Einnahmen etwa aus kleinen Photovoltaikanlagen unterstützen dürfen. Das ist ein Thema, das zuletzt viele Haushalte betroffen hat.
Auch organisatorisch tut sich etwas: Beratungsstellenleiterinnen und -leiter dürfen künftig bis zu drei Beratungsstellen führen. Das sichert die Beratung gerade in ländlichen Regionen.
Was bleibt wie es ist
Nach wie vor gilt: Wir beraten Arbeitnehmer, Rentner und Pensionäre. Wer Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit hat, gehört weiterhin zum Steuerberater. Für alle anderen gilt: Die Tür ist jetzt weiter offen als je zuvor, inklusive der verlängerten Abgabefrist für beratene Steuerpflichtige.
Rechenbeispiel
Herr M. ist Angestellter und hat aus einer Erbschaft 25.000 Euro Kapitalerträge im Jahr. Bis August 2026 hätten wir ihn nicht beraten dürfen. Seit dem 1. September ist er bei uns herzlich willkommen.
Häufige Fragen
Die Einnahmegrenzen für die Beratung durch Lohnsteuerhilfevereine sind entfallen, die Befugnis steht neu in § 4c StBerG, und Beratungsstellenleiter dürfen bis zu drei Beratungsstellen führen.
Seit dem 1. September 2026 ja. Die frühere Grenze von 18.000 bzw. 36.000 Euro gilt nicht mehr.
Arbeitnehmer, Rentner und Pensionäre. Wer Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit hat, benötigt einen Steuerberater.
Ihr nächster Schritt
Sie wurden früher wegen der Einnahmegrenzen abgewiesen? Fragen Sie jetzt neu an. Wir prüfen gern, ob wir Sie ab sofort betreuen dürfen.